Dzisiaj ważny dla Waszych portfeli odcinek w którym dokładniej omawiamy sztuczki finansowych influencerów i guru-straszycieli. Mimo, że wybrane rzeczy, które powiemy mogą dla niektórych wydawać się krytyką, to naszym celem nie jest oczernianie ani krytykowanie. Celem tego materiału jest zwiększyć Waszą świadomość dotyczącą tego co w mediach konsumujecie.
niedziela, 18 grudnia 2022

poniedziałek, 12 grudnia 2022
Genuine Parts (GPC)
Zanim przejdę do analizy nowej spółki na wstępie dla osób, które jeszcze szukają prezentu na święta - mamy okres bessy na szerokim rynku, a okres ten jest najlepszym czasem do zbudowania fundamentów do większego majątku. W filmie "Na giełdzie okazja życia - nie zmarnuj jej!" dokładniej wytłumaczyliśmy, dlaczego aktualna sytuacja dla inwestora długoterminowego jest najlepszą okazją jaką może spotkać. Tytuł filmu przyznam, że jest clickbaitowy, ale szczerze uważam tak jak tytuł sugeruje. Zanim jednak się rzucisz na rynek finansowy, musisz wiedzieć co w ogóle robisz, bez wiedzy, tego fundamentu nie zbudujesz, więc pierwszym krokiem do budowania majątku, zawsze jest wiedza. W swojej książce "Giełda, inwestycje, trading" napisałem wszystko co początkujący inwestor powinien w drodze budowania majątku wiedzieć i również jeśli jesteś bardziej doświadczoną osobą - w książce każdy coś dla siebie powinien znaleźć. Klikając na poniższe zdjęcie, przejdziesz do sklepu, gdzie książkę można zamówić:

Przechodząc do głównego tematu wpisu - dzisiaj pod lupę trafia spółka Genuine Parts. Firma działa na rynku wtórnym jako sprzedawca części zamiennych do samochodów. Spółka posiada długą historią, która przetrwała wojny światowe, depresje i pandemie - założona została w 1928 roku. Na wagę rynkową przynosi ponad 26 mld. $ i zatrudnia w sumie 52 000 pracowników.

Spółka, która tak długo działa raczej zdążyła już dorosnąć do wielkości jakie umożliwia sektor w którym działa i tym samym Genuine Parts analizować się powinno w pierwszej kolejności o stabilność osiąganych wyników finansowych. Same wyniki rosną w tempie charakterystycznym dla spółki rozwiniętej (typu value) i tym samym jako taka spółka również dzieli się swoimi zyskami z akcjonariuszami w formie dywidendy. Dywidenda ta od 1948 roku co roku wzrasta i obecnie sięga ona niecałe 2%.

Dla długoterminowego inwestora dywidendowego poziom ten niestety nie wygląda atrakcyjnie - bo jest to najniższa stopa dywidendy od ponad 30 lat. Dlatego w ujęciu inwestycji z zamiarem otrzymywania dodatkowego przypływu pieniężnego Genuine Parts interesująca będzie po większej korekcie - kiedy dywidenda wzrośnie dwukrotnie, wtedy w tym ujęciu akcje te staną się atrakcyjne.
GPC 12.12.2022 - 180,24 $

Patrząc więc z ujęciu fundamentalnej wyceny, akcje te w tej chwili są drogie (przewartościowane) - potwierdzają to również wskaźniki, które w historycznym porównaniu są teraz ponadprzeciętnie wysokie. Obraz techniczny wygląda jednak zupełnie odmiennie, gdyż mimo trwającej bessy na szerokim rynku Genuine Parts utrzymuje się w stabilnym trendzie wzrostowym. Taka przewaga spółki w stosunku do rynku, często jest dobrym prognostykiem na przyszłość - zazwyczaj, kiedy rynek wraca do wzrostów, tego rodzaju spółki na wzrostach przyspieszają. Związku z tą utrzymującą się przewagą również i ja mam otwarte zlecenie zakupu w tej spółce, gdzie swoją pozycję zamierzam prowadzić, orientując się po poprzednich wierzchołkach trendu - jakie to są poziomy, zaznaczyłem na wykresie. Więcej danych, wraz z podsumowaniem na końcu:
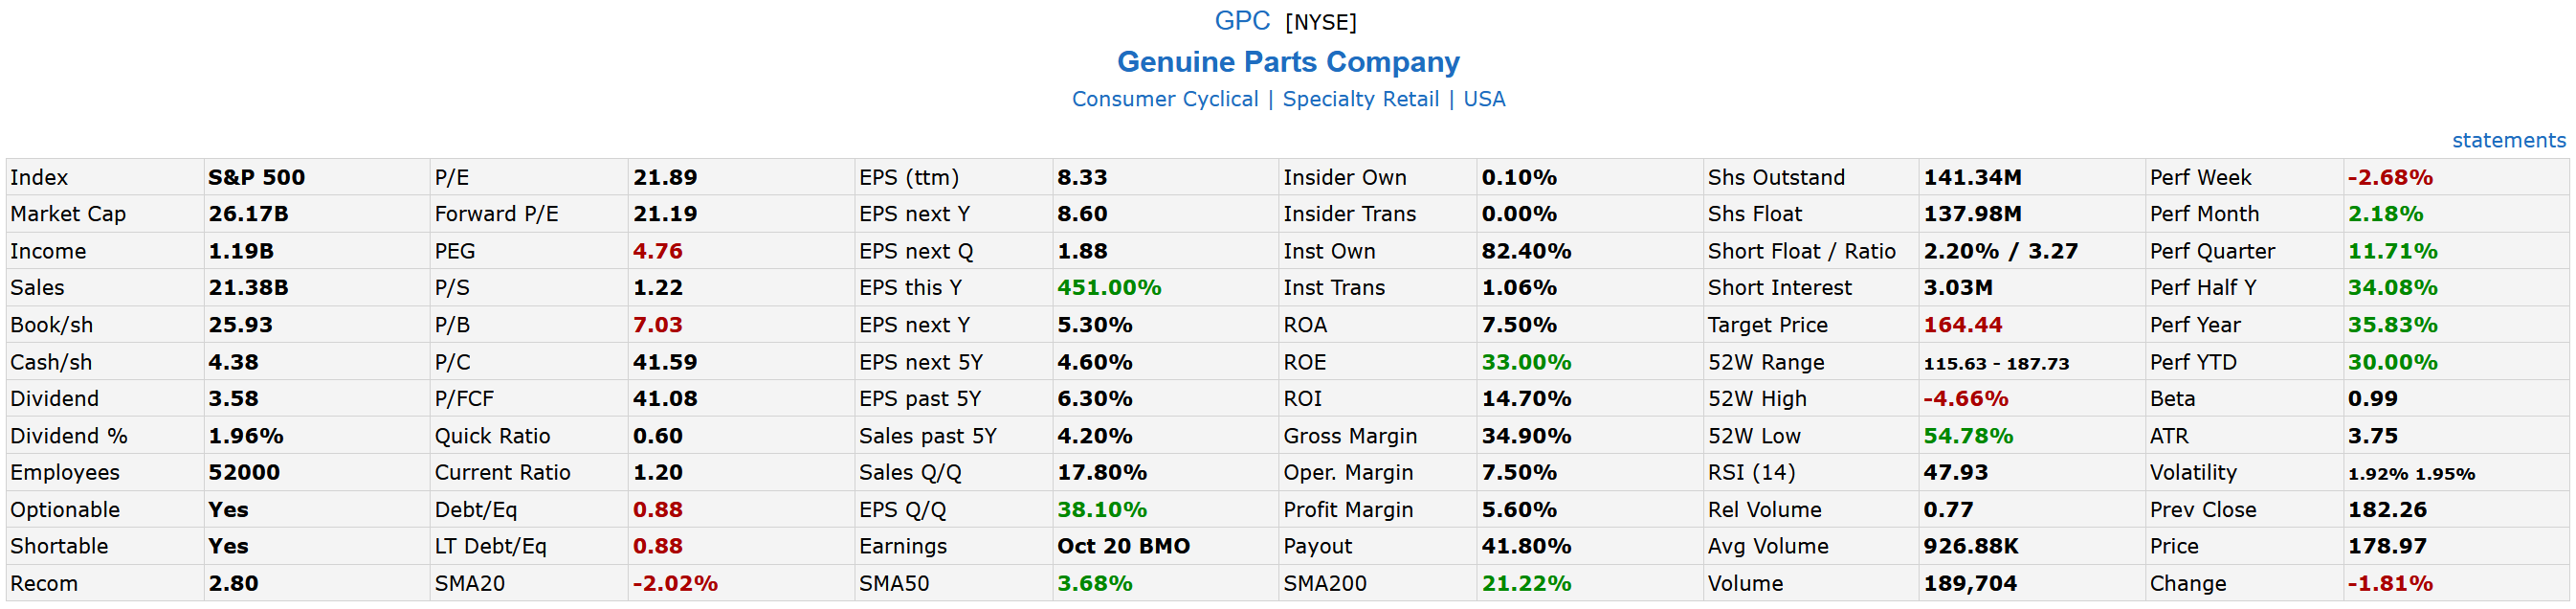

Podsumowując: z fundamentalnego ujęcia, dla długoterminowego inwestora dywidendowego, akcje w tej chwili nie są atrakcyjne do kupna, gdyż są najzwyczajniej przewartościowane. Patrząc z kolei na techniczny obraz, utrzymującą się przewagę nad rynkiem można próbować wykorzystać - zgodnie ze strategią w której bez dużego komplikowania po prostu podążamy za trendem.
Na zakończenie polecę jeszcze dzisiejszego partnera analizy: LYNX Broker.
Broker do którego sam się ostatnio przenosiłem i z którym już długu na blogu współpracuję - moim czytelnikom przy
powoływaniu się na mój blog (pamietnikgieldowy), broker nowym klientom zwróci 50 €
prowizji od transakcji. Polecam również skorzystania z darmowej wiedzy
jaką broker przygotował w formie e-book'a - klikając na poniższy baner,
przejdziesz do strony, gdzie za darmo ten e-book można sobie pobrać:

niedziela, 4 grudnia 2022
Polskie i zagraniczne filmy o giełdzie i finansach
W dzisiejszym odcinku przedstawię 10 filmów o giełdzie, finansach i kredycie we frankach - tym razem do naszej listy doszło kilka polskich filmów. Lista ta zawiera więc również mniej znane filmy, które równie warto obejrzeć jak te najbardziej znane tytuły.
piątek, 2 grudnia 2022
Fox Factory Holding Corporation (FOXF)
Czas na przedstawienie nowej spółki: Fox Factory Holding Corporation. Firma najbardziej znana z marki Fox Racing Shox, która obejmuje elementy zawieszenia do wyścigów terenowych. Na giełdzie spółka notowana jest od stosunkowo niedawna, bo od 2013 roku, sama firma powstała z kolei w 2007 roku. Na wagę rynkową przynosi ok. 4,6 mld. $ i zatrudnia w sumie 4200 pracowników. Oznacza to, że na amerykańskie standardy firmę zaliczyć można do małych, ale to tylko w ujęciu ogólnym, gdyż działa na niszowym rynku i na tym rynku należy do liderów w swojej kategorii.

Patrząc na wyniki firmy, można zauważyć, że spółka jest bardzo dobrze zarządzana - marża jest stabilna i przychody rosną średnio niecałe 21% rocznie (ostatnie 10 lat). Tym samym również akcjonariusze w długim terminie nie mieli dotychczas wiele do narzekania - średnioroczna stopa zwrotu wynosi 21,3%, co licząc od debiutu oznacza, że akcje wzrosły o ponad 500%. Przy tym, tak dobry wynik firma osiągnęła mimo, że aktualnie od szczytu oddalona jest o ponad 40% i to ponadprzeciętnie głębokie obsunięcie doprowadziło do równie ponadprzeciętnie niskiego spadku poziomu wyceny - bo aktualny spadek kursu akcji nie wynika ze spadku zysku firmy, a z ogólnej słabiej koniunktury rynku kapitałowego.
Oczywiście wiadomo, że cena akcji stara się uwzględnić przyszłe zmiany gospodarcze i przy aktualnej sytuacji problemem z jakim rynek się mierzy to wzrost kosztu obsługi długu i wysoka inflacja, która zwiększa koszty produkcji. Fox Factory Holding w tym ujęciu zdaje się jednak być tylko ofiarą ogólnej kondycji rynkowej, bo same prognozy nie zakładają, aby w firmie miało się coś znacząco pogorszyć - tzn. tempo wzrostu zysków ma się w następnych kilku latach utrzymać i również poziom zadłużenia nie jest w tej firmie zagrożeniem, bo zadłużenie to jest na akceptowalnym poziomie.
Przechodząc więc do wyceny - związku z powyższym nie widzę konieczności rewidowania uczciwego poziomu wyceny do niższych wartości, ale będą bardziej ostrożnym, oczywiście można mimo tego dodać większy margines bezpieczeństwa.
FOXF - historyczny poziom wyceny w oparciu o zyski i przychody

Aktualna wycena, zarówno z ujęcia zysków jak i przychodów jest na poziomach, które można uznać za niedowartościowanie. Dodając więc do tego większy margines bezpieczeństwa, długoterminowy inwestory obecne poziomy interpretowałby jako "uczciwe". Mówiąc więc w skrócie - ponadprzeciętny spadek kursu akcji, jaki obserwujemy od listopada 2021 roku, jest w mojej ocenie jedynie korektą wcześniejszego przewartościowania i dla mnie akcje z fundamentalnego ujęcia mogą być w tej chwili interesujące do pierwszej transzy zakupowej. Kolejne transze rozplanowałbym w momencie kiedy podstawowe wskaźniki wyceny sięgną najniższe poziomy w dotychczasowej historii - bo wtedy również bardziej ostrożny długoterminowy inwestor będzie mógł powiedzieć, że akcje są "niedowartościowane" (pod warunkiem, że dotychczasowe tempo wzrostu zysków nie zwolni).
FOXF 02.12.2022 - 113,48 $

Przechodząc do technicznego obrazu spółki - fundamentalnie firma zdaje się być uczciwie wyceniona, ale mimo tego inwestor powinien się nastawić na utrzymanie wysokiej zmienności ceny akcji. Patrząc od pandemicznego krachu, zmienność akcji wzrosła - spółka w ostatnich niecałych trzech latach, dwukrotnie doświadczyła spadku o ponad 60% i nawet mimo tego, że aktualnie również się w takim ponadprzeciętnie głębokim obsunięciu znajdujemy, myślę że w przypadku kontynuacji bessy na szerokim rynku, również i Fox Factory Holding jeszcze bardziej pogłębi swoją przecenę - ale tak jak wyżej, jeśli przy tym wyniki finansowe nie ucierpią, to będzie to w mojej ocenie świetna okazja do inwestycji długoterminowej (na minim pięć lat). Więcej danych do spółki wraz z wynikami i prognozami na kolejne lata, poniżej:


Na zakończenie dla osób, które szukają prezentu na nadchodzące święta, polecę książkę "Giełda, Inwestycje, Trading" - inwestycja w wiedzę przynosi najwyższe odsetki. Do sklepu gdzie ją można zamówić przejdziesz, klikając w poniższe zdjęcie:

Osoby, które śledzą moje social media (facebook i twitter) wiedzą, że w ostatnich tygodniach zacząłem przenosić część swoich długoterminowych inwestycji do nowego brokera. Nie komunikowałem do którego dokładnie, ale dużo osób to interesowało - więc już śpieszę z odpowiedzią: przeniosłem się do LYNX Broker. Wybrałem tego brokera z kilku względów - jednym z nich jest, że na polskim rynku bardzo trudno znaleźć brokera, który w swojej ofercie ma tak dużą ilość dostępnych do handlu rynków. Drugim powodem jest moja już kilku letnia współpraca brokera z blogiem, gdzie regularnie LYNX obejmuje sponsoring niektórych wpisów. Dzięki temu też, czytelnicy którzy założą konto z mojego linka, otrzymają 50 € zwrotu z prowizji za transakcje. Ponadto broker nie pobiera dodatkowych opłat za trzymanie pozycji i same koszty transakcyjne również są atrakcyjne - więcej na jego temat można przeczytać w recenzji, którą przygotowałem dwa lata temu, link: "Recenzja brokera LYNX".
sobota, 26 listopada 2022
Medical Properties Trust (MPW)
Zanim przejdę do dzisiejszego tematu wpisu jeszcze krótkie przypomnienie, że trwa promocja BLACK WEEK w której nowe - trzecie wydanie książki "Giełda, Inwestycje, Trading" zamówić można z niższą o koszt wysyłki ceną oraz z autografem autora. Liczba podpisanych książek jest ograniczona, więc radzę nie zwlekać z decyzją - do sklepu, gdzie można zamówić książkę przejdziesz klikając w poniższy link:
Zamów książkę z autografem i niższą o koszt wysyłki ceną ->
Przechodząc do głównego tematu wpisu - dzisiaj szybkie spojrzenie na kolejną spółkę zaproponowaną przez czytelnika - Medical Properties Trust. Firma ta funkcjonuje jako REIT, co oznacza że zobowiązana jest do wypłacania znaczącej części zysków w formie dywidendy, za to z drugiej strony firma ma prawa do pewnych ulg podatkowych. Spółka działa jako fundusz inwestycyjny na rynku nieruchomości, który inwestuje w placówki opieki zdrowotnej objęte umowami najmu.

REIT'y powinno się analizować w oparciu o cash flow i w tym przypadku nie ma rewelacji, ale wygląda to ok. Jako REIT dla inwestora najważniejsza kwestia to dywidenda i ona aktualnie notuje na najwyższych poziomach od ponad 10 lat (8,86%), co innymi słowami oznacza, że w tym ujęciu akcje są dużo bardziej atrakcyjne niż były w minionej dekadzie. Dywidenda mimo, że wypłacana jest już od ponad 15 lat, to mimo tego nie jest ona na wzór wielu innych amerykańskich spółek tak stabilna - nieprzerwany wzrost podwyższania dywidendy trwa w tej chwili już osiem lat i w tym czasie rosła ona średnio niecałe 4% rocznie. Zysk jaki firma na tą dywidendę przeznacza nie przekracza corocznej wypłaty i same zyski są w długoterminowym trendzie wzrostowym. Patrząc więc powierzchownie, spółka może być interesująca dla dywidendowego inwestora do długoterminowego portfela, bo podstawowe kryteria jakie tego rodzaju spółka powinna spełniać, ta firma spełnia.
MPW 26.11.2022 - 13,09 $

Największy minus jaki można spółce zarzucić to stosunkowa wysoka zmienność kursu akcji. W minionej hossie, akcje te kilkukrotnie spadały o ponad 30% i kiedy pojawiły się większe okresy kryzysowe, obsunięcie wartości sięgało nawet 50%. Z drugiej strony ta zmienność umożliwia też wykorzystanie przeceny do zakupu akcji po zaniżonej cenie i aktualnie dokładnie w takiej sytuacji się znajdujemy - cena akcji jest według klasycznych mierników wyceny niedowartościowana i tym samym atrakcyjna do inwestycji długoterminowej (pod warunkiem, że długoterminowy trend wyników finansowych pozostanie wzrostowy). Więcej danych wraz z oczekiwaniami analityków na kolejne lata, poniżej:


Na zakończenie polecę dzisiejszego partnera analizy: LYNX Broker. Broker z którym mam współpracę i który moim czytelnikom przy powoływaniu się na mój blog (pamietnikgieldowy) zwróci 50 € prowizji od transakcji. Polecam również skorzystania z darmowej wiedzy jaką broker przygotował w formie e-book'a - klikając na poniższy baner, przejdziesz do strony, gdzie za darmo ten e-book można sobie pobrać:

czwartek, 17 listopada 2022
The Progressive Corporation (PGR)
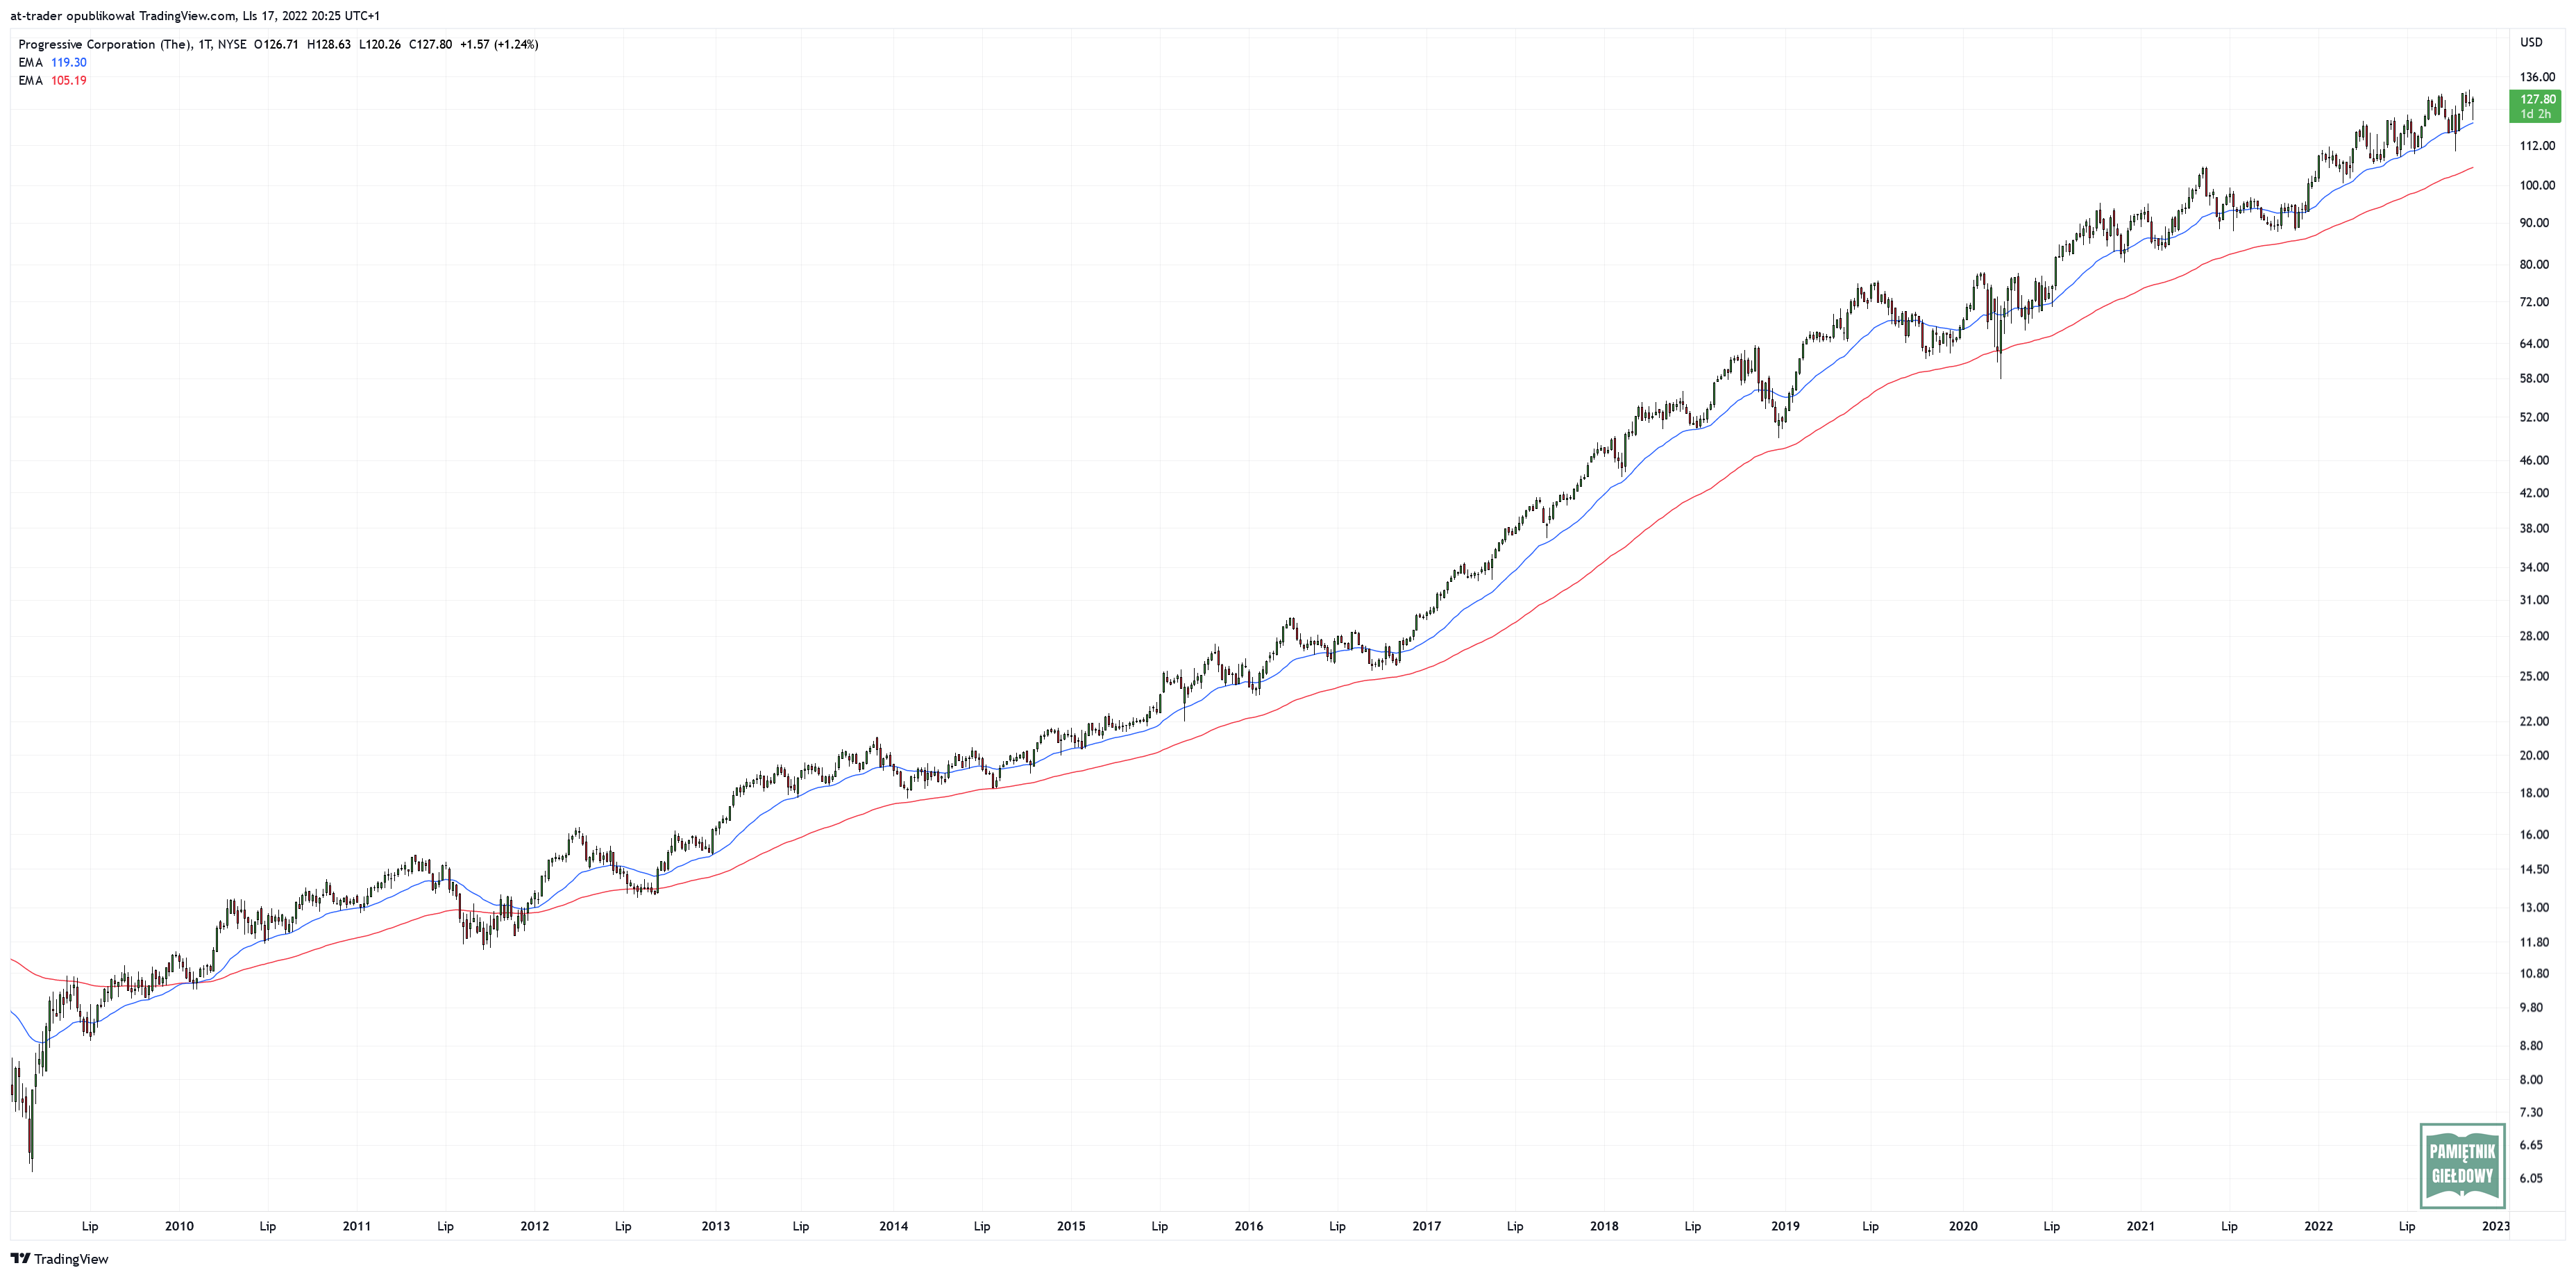
Progressive Corporation to amerykańska firma ubezpieczeniowa, trzeci co do wielkości przewoźnik ubezpieczeniowy i lider ubezpieczyciela samochodowego w Stanach Zjednoczonych. Kapitalizacja rynkowa spółki przekracza 75 mld. $ i zatrudnia w sumie 49 000 pracowników. Spółka dla mnie interesująca jest przede wszystkim ze względu na bardzo wysoką stabilność wyników finansowych jak i kursu akcji - mimo, że na rynku mamy bessę, akcje Progressive są w tym roku na solidnym, bo ponad 25% zysku i to przy jednocześnie maksymalnym obsunięciu, które sięgało ok. 10%.

W długoterminowym ujęciu cena akcji od stycznia 1975 roku do listopada 2022 wzrosła o 5,3 mln. %, co innymi słowami oznacza, że zainwestowane wtedy 1000 $, warte dzisiaj jest ponad 53 mln. $. W krótszym ujęciu w cale nie wygląda to słabiej - w ostatnich 10 latach cena akcji rosła średnio ponad 20% rocznie i to przy jednocześnie maksymalnym obsunięciu, które bardzo rzadko sięgało 20% (największe: podczas pandemicznego krachu z ok. 27% spadkiem ceny akcji). Bardzo wysoka stabilność wzrostowa kursu akcji idzie w parze z równie wysoką stabilnością wzrostu wyników finansowych.
PGR 17.11.2022 - 127,72 $
Dzięki temu, że akcje te tak stabilnie rosną i ja w swoim portfelu nie
mam spółki, która mogłaby zastąpić jej miejsce, firma jest poważnym
kandydatem do tego aby przyłączyła do "Portfela Najlepszych Spółek Świata".
Jedyne co mi w tej chwili w firmie "nie pasuje", to jej
ponadprzeciętnie wysoka wycena. Jednak jeżeli dotychczasowy charakter
trendu ceny akcji oraz wyników finansowych się utrzyma, raczej nie można
założyć, że wycena w następnych tygodniach spadnie - w tej spółce
wycena korygowana jest konsolidacją, gdzie wyniki nadrabiają to, co cena
akcji z wyprzedzeniem wcześniej uwzględniła. Więcej danych do firmy
niżej:


Na konice zainteresowanym dokształceniem się, aby dobrze móc wykorzystać przecenę na rynku, polecę książkę "Giełda, inwestycje, trading"
w której dokładniej opisałem na co przy analizie firmy zwracam uwagę,
jakie kryteria powinna spełniać każda długoterminowa inwestycja, jak
znaleźć potencjalnie obiecujące spółki do inwestycji i wiele
więcej. Klikając na poniższe zdjęcie przejdziesz do sklepu, gdzie ją można zamówić:

sobota, 12 listopada 2022
Genmab AS (GMAB)
Przyszła prośba o rzut okiem na duńską spółkę Genmab, więc dzisiaj na szybko krótka analiza firmy. Genmab AS to firma biotechnologiczna, która założona została w 1999 roku. Sama spółka na wagę rynkową przynosi 195 mld. DDK kapitalizacji (ok. 27 mld. $) i zatrudnia w sumie 1 560 pracowników, czyli jest firmą dużą. Główna działalność firmy obejmuje badania i leczenia nowotworowego i wykorzystuje do tego przeciwciała o wysokim powinowactwie przy użyciu transgenicznych myszy. Wiadomo, że wynalezienie lekarstwa, które skutecznie zwalczy raka, byłoby wynalazkiem tysiąclecia i firma która to dokona, awansowałaby do największych i najbardziej uznanych spółek świata. Dlatego też tego rodzaju spółek jest dużo, bo "potencjalna nagroda" jest niewyobrażalnie wysoka. Wyszukanie wśród tysiącu, a może i nawet dziesiątek tysięcy firm, tej jednej która to lekarstwo odkryje, można na równi postawić obok wygranej w lotku. Chcę przez to powiedzieć, że "sprzedawane w tego rodzaju spółkach story" pobudza wyobraźnię, jednak samo prawdopodobieństwo znalezienia spółki, która to lekarstwo odkryje, jest niezwykle niskie. Dlatego też wszelkiego rodzaju inwestycje w tego rodzaju spółkach kategoryzować należy do spekulacji, a nie do inwestycji.
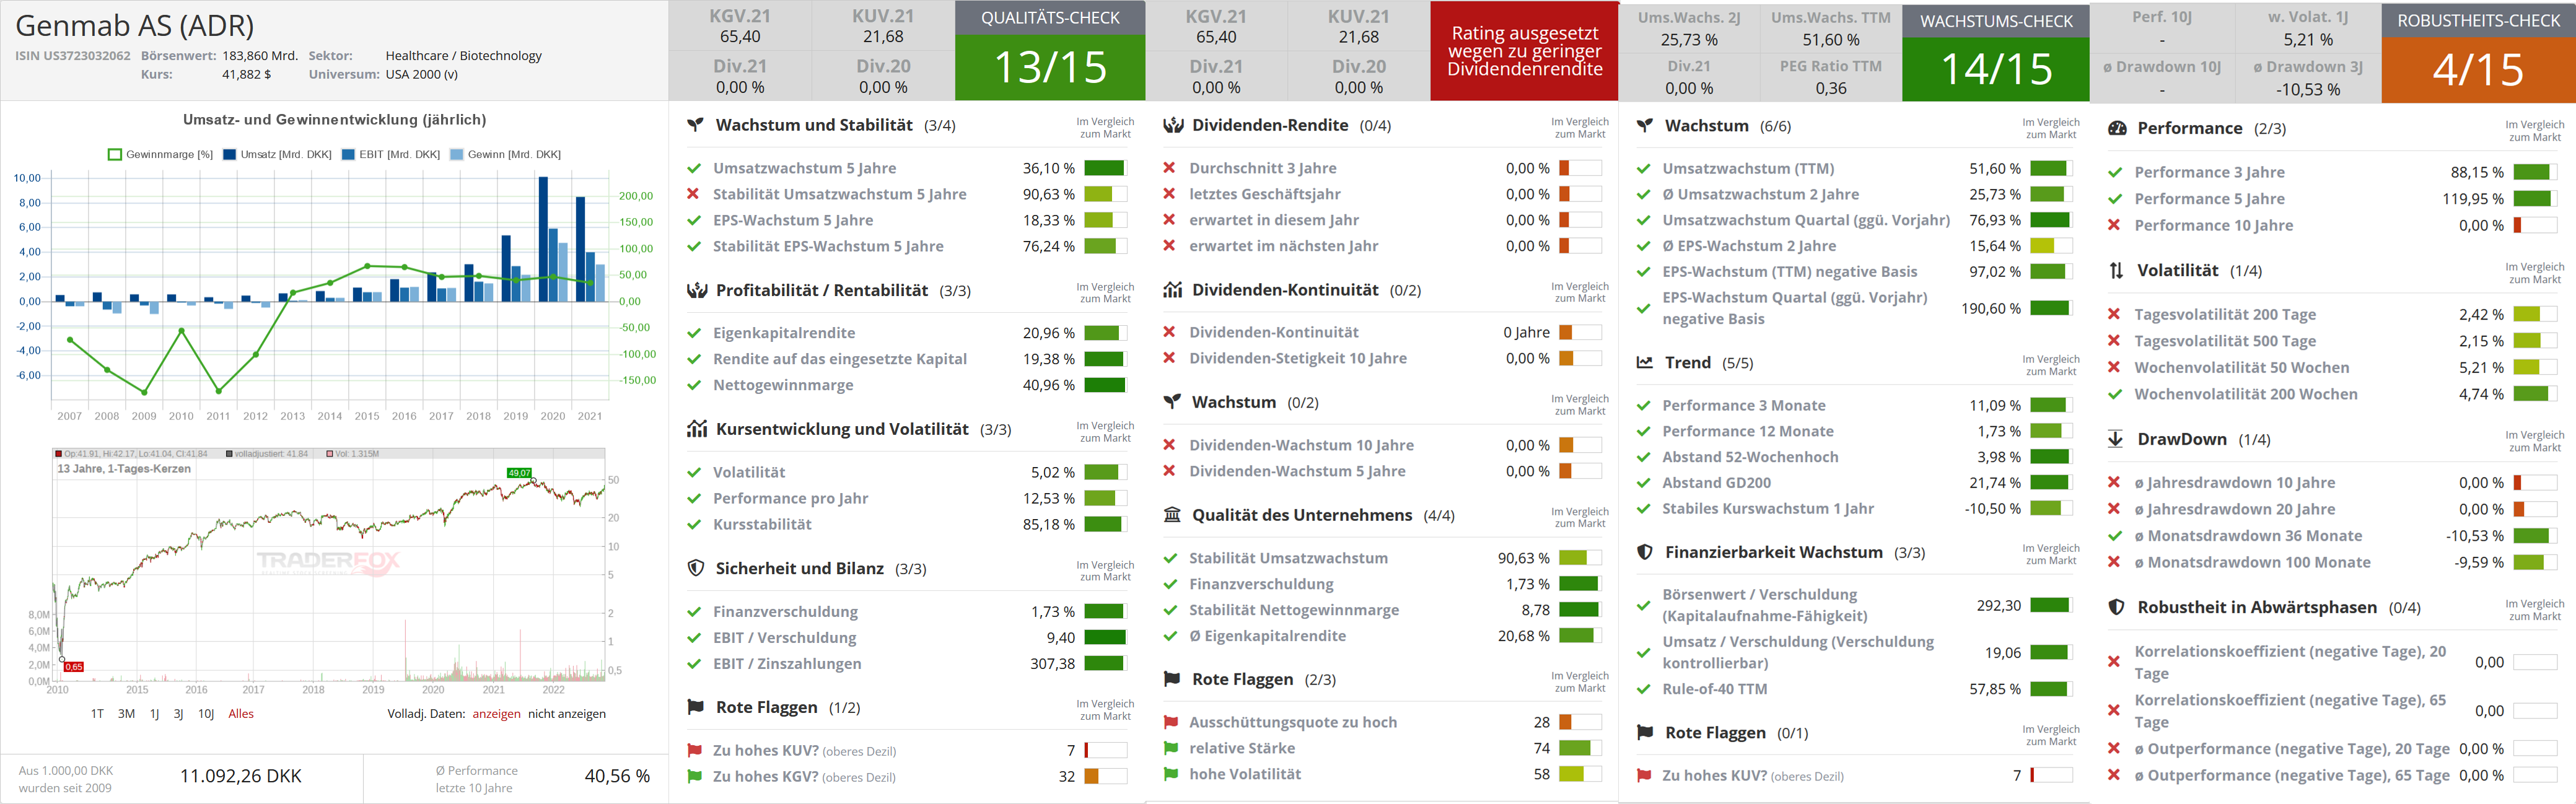
Przechodząc do części fundamentalnej firmy - jako spółka biotechnologiczna, Genmab niczym się nie wyróżnia, tzn. że trend wyników finansowych wpisuje się w charakterystykę branży. Jeżeli spółka w swoim portfolio nie ma produktów sprzedawanych regularnie (np. aspiryna), to również i wyniki spółki mocno zależne są od koniunktury sektora. W ostatnich latach koniunktura w tego rodzaju firmach była na ogół dobra (koniunktura przez/dzięki COVID przeżywała w ostatnich latach nawet boom). Dzięki temu wyniki finansowe spółki są też w długoterminowym trendzie wzrostowym, a jednoroczne cofnięcie tych wyników w 2021 wynika z kolei powrotu do normalności (z okresu COVID'owego). Schodząc jednak do niższych interwałów, zauważyć można wysoką cykliczność:

Cykliczność wyników widoczna na niższym interwale jest zagrożeniem finansowym, bo kiedy dofinansowania w tego rodzaju spółkach stracą na dynamice, wtedy też i spółki biotechnologiczne pracujące nad wynalezieniem lekarstwa na dotychczas nieuleczalne choroby, mocno spadną. Mimo tego spółce Genmab same prognozy na kolejne lata raczej nie sugerują, żeby w kwestiach zasilania sektora biotechnologicznego gotówką na badania i rozwój coś się zmieniło, bo Genmab w kolejnych latach ma dalej zwiększać przychody oraz zyski.


Podsumowując: same wyniki finansowe sugerują rosnącą wartość firmy - a to jest podstawa jaka każda inwestycja powinna spełniać. Z drugiej strony ryzyko branżowe jest tu znacznie wyższe i nagłe przerwanie wzrostu zysków jest bardziej prawdopodobne niż w innego rodzaju spółkach, które nie są tak mocno zależne od inwestycji w rozwój, gdzie przełomowe odkrycia są stosunkowo rzadkie.
GMAB 12.11.2022 - 2996 DDK

Na koniec dodaję jeszcze długoterminowy wykres spółki, który dobrze obrazuje cykliczność sektora - jeżeli koniunktura, czyli w tym chęci finansowania badań naukowych stracą zainteresowanie, to również i obecnie dobrze zapowiadająca się według dotychczasowych wyników finansowych firma, mocno spadnie na wartości.
Omówiona dzisiaj spółka swój listing domowy ma na giełdzie w Kopenhadze i związku z tym dostępna jest tylko u brokera, który umożliwia handel na tej giełdzie. Takim brokerem jest na przykład: LYNX Broker.
Broker z którym mam współpracę i który moim czytelnikom przy
powoływaniu się na mój blog (pamietnikgieldowy) zwróci 50 $
prowizji od transakcji. Dla osób które nie mają dostęp do duńskiego rynku, akcje tej firmy w formie ADR można również kupić na giełdzie w USA.
Załóż rachunek w LYNX Broker i odbierz 50 $ ->
Zainteresowanych dokształceniem się w inwestowaniu oraz tradowaniu na giełdzie polecęjeszcze książkę "Giełda, inwestycje, trading". W niej dokładniej opisałem jakie kryteria spółka powinna spełniać, aby stała się ona dla mnie interesująca do inwestycji długoterminowej. Klikając na poniższe zdjęcie, przejdziesz do sklepu, gdzie ją można zamówić:

niedziela, 6 listopada 2022
Air Products and Chemicals (APD)
Dzisiaj pod lupę trafia klasyk, który od 35 lat dzieli się swoimi zyskami w formie dywidendy ze swoimi akcjonariuszami - Air Products and Chemicals. Firma ta jest producentem i dostawcą gazów technicznych, dostarczane takie produkty jak tlen, azot, argon, dwutlenek węgla, acetylen, wodór, mieszaniny spawalnicze i hel. Działa więc w segmencie, który nie jest zbyt "popularny", ale to dla spółki może być dużym plusem - mniej konkurencji. Aktualna kapitalizacja rynkowa firmy sięga ponad 60 mld. $ i zatrudnia w sumie 20 625 pracowników.

Fundamentalnie spółka prezentuje się solidnie - przychody co prawda są dosyć cykliczne, ale mimo tego udanie rok w rok zwiększa zyski. Jako spółka dywidendowa dzieli się swoimi zyskami z akcjonariuszami - obecna stopa dywidendy sięga 2,35% i dla spółki poziom ten mieści się w długoterminowej średniej. Na tą wypłatę firma przeznacza ok. 60% zysków i tak samo jako stopa dywidendy sugeruje, że aktualna wycena mieści się w przedziale średniego poziomu z przeszłości, tak samo pozostałe wskaźniki mierzące poziom wyceny sugerują, że aktualnie akcje te są tylko delikatnie przewartościowane:
APD - historyczny poziom wyceny w oparciu o zyski i przychody

Wyceniając firmę w oparciu o przychody (dolny wykres) trzeba pamiętać o cykliczności wyników - to utrudnia oszacowanie "uczciwego" poziomu. W oparciu o zyski (górny wykres) zauważyć można skoki wyceny - one również wynikają z cykliczności, ale w długim okresie zyski bardziej stabilnie rosną niż przychody. Ogólny długoterminowy trend wyników finansowych jest wzrostowy i to też potwierdza wykres spółki, której cena akcji od 1968 roku znajduje się w trendzie wzrostowym:
APD 06.11.2022 - 276,06 $
W ciągu minionych 54 latach firma oczywiście wielokrotnie doświadczała ponadprzeciętnego spadku poziomu kursu akcji, który w okresach kryzysowych sięgał ok. 50%. Aktualna bessa z kolei nie wpływa tak mocno na spadek ceny akcji jak poprzednie - obecnie kurs akcji osunął się o ok. 30% i w stosunku do szerokiego rynku wykazuje przewagę - bo cena akcji w trakcie odbić na szerokim rynku, rośnie znacznie więcej niż benchmark. Podsumowanie i więcej danych do spółki na końcu:


Podsumowując: Air Products and Chemicals jest spółką, która spełnia podstawowe kryteria jakie powinna mieć każda długoterminowa inwestycja, jednak wysoka cykliczność powodują, że przyszłe korekty mogą w tej spółce sięgnąć nawet 50% i więcej. Dlatego firma w mojej ocenie interesująca będzie tylko w okresie kiedy właśnie taką korektę doświadczymy. Sama wycena jak i stopa dywidendy są w tej chwili na poziomach jakie spółka w przeszłości notowała w ujęciu średniej, a to też oznacza, że w tej perspektywie akcje Air Products and Chemicals są w aktualnie w miarę uczciwie wycenione (delikatnie przewartościowane).
Na zakończenie polecę dzisiejszego partnera analizy: LYNX Broker.
Broker z którym mam współpracę i który moim czytelnikom przy
powoływaniu się na mój blog (pamietnikgieldowy) zwróci 50 $
prowizji od transakcji. Polecam również skorzystania z darmowej wiedzy
jaką broker przygotował w formie e-book'a - klikając na poniższy baner,
przejdziesz do strony, gdzie za darmo ten e-book można sobie pobrać:

poniedziałek, 31 października 2022
Bycze spółki po wrześniu i październiku 2022
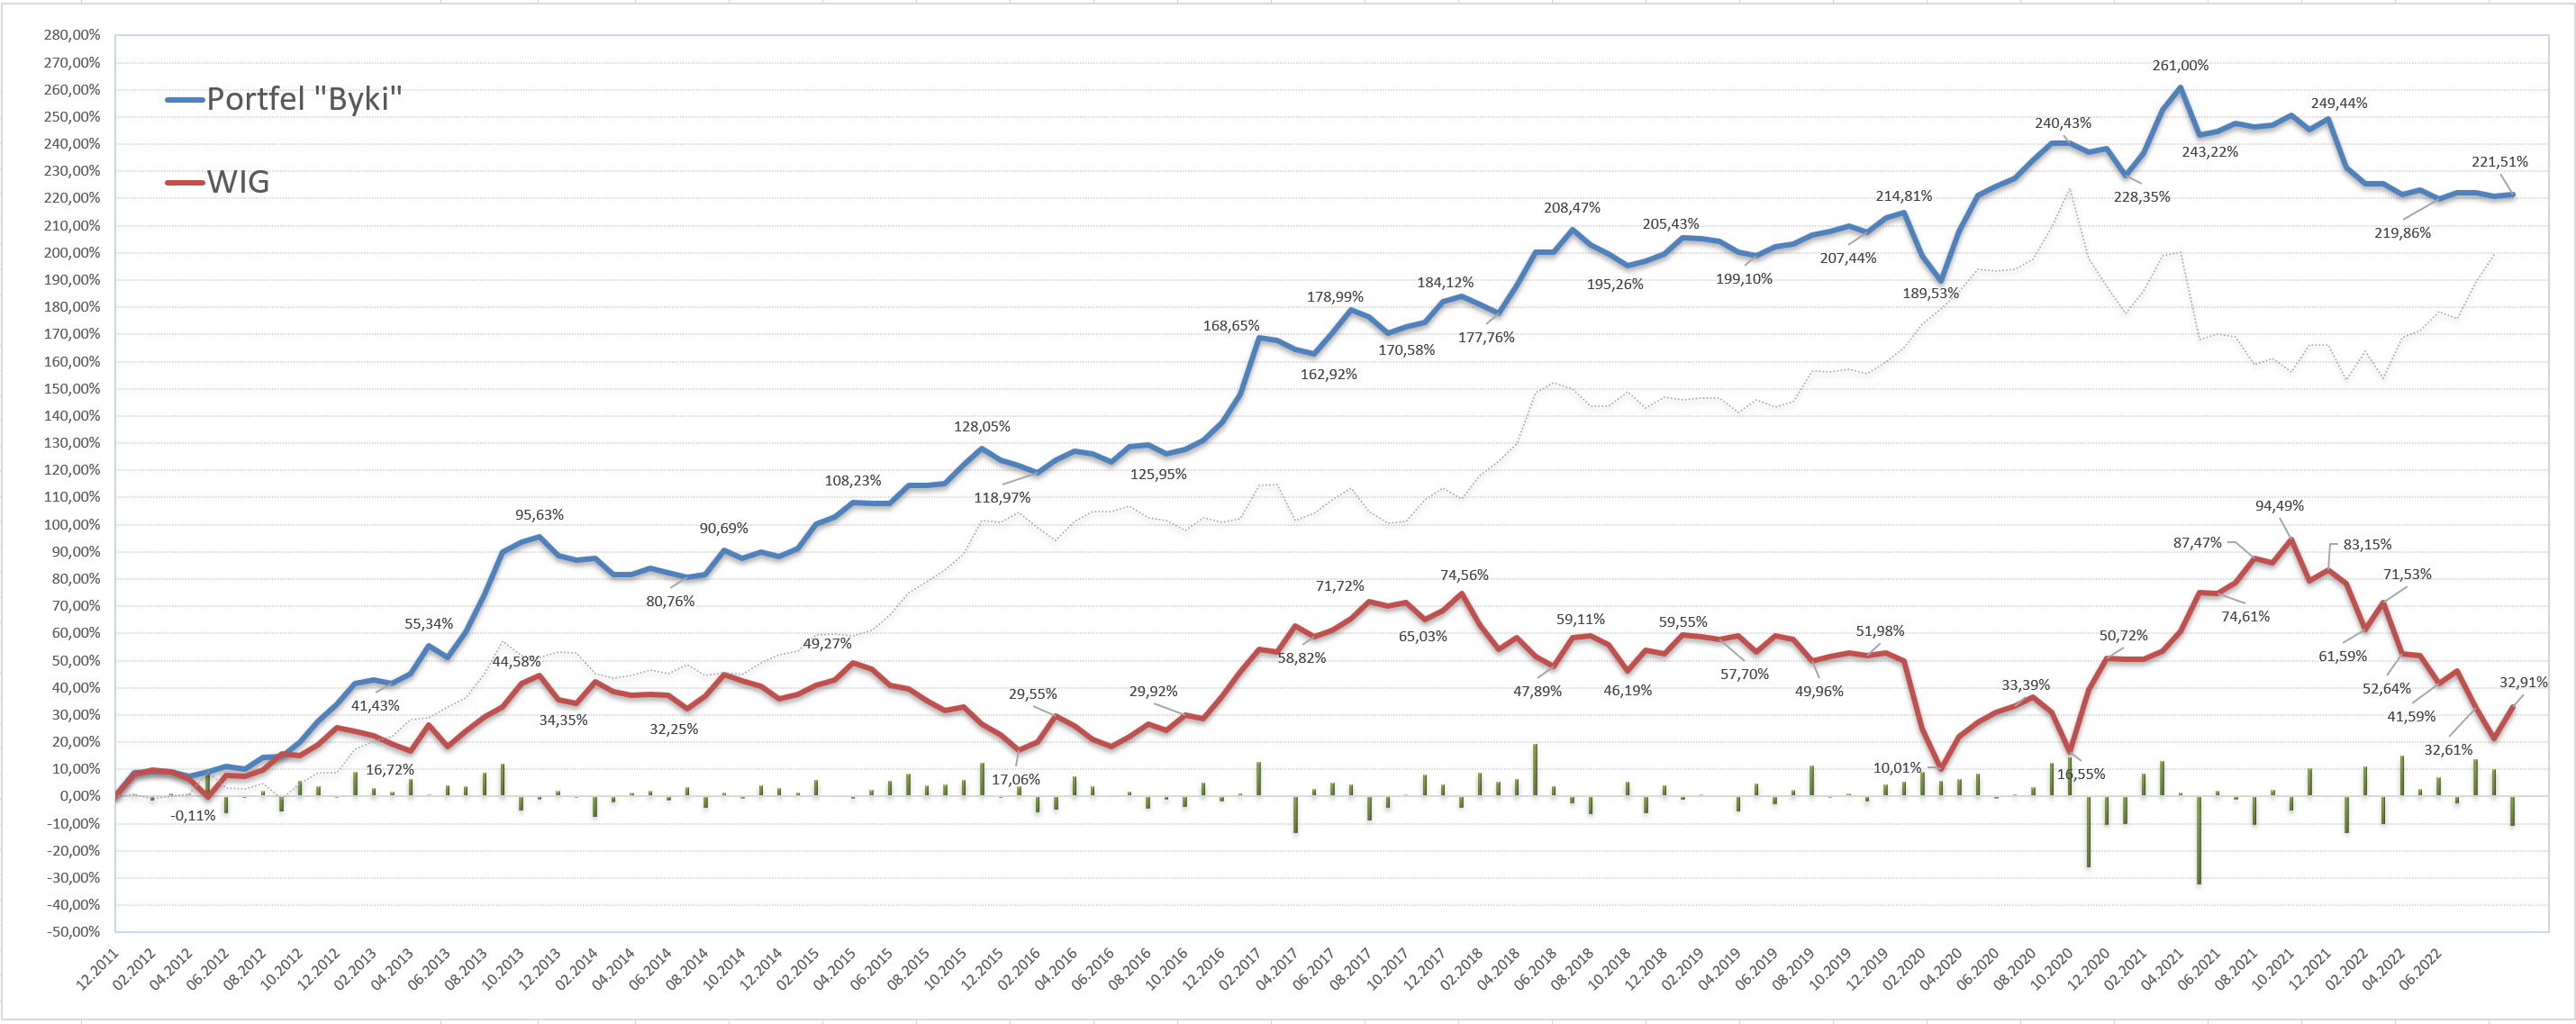
Minęły dwa miesiąca od ostatniej aktualizacji portfela "Byki", czyli czas na odświeżenie sytuacji w tym portfelu. We wrześniu oraz październiku mimo, że miałem w planach zakupić kilka nowych spółek, tego nie zrobiłem - może w nadchodzących tygodniach to nadrobię. Również goszczącej jednej spółki w portfelu też nie sprzedawałem - Ambra, która nieprzerwanie od kwietnia 2021 leży w portfelu, dalej się w nim znajduje. Oznacza to też, że portfel ten dalej w ok. 90% składa się z gotówki i reszta z tej jednej spółki, a taka defensywna ekspozycja powoduje, że w bieżących spadkach na szerokim rynku akcyjnym nie uczestniczę - portfel w tym roku stracił 11,2%, a benchmark, czyli WIG 27,4%. Sumarycznie od chwili założenia i regularnego odświeżania stanu portfela od 2012 roku, mój portfel wzrósł o 221,5%, a WIG skromne 33%:
Przechodząc więc do bieżącego składu portfela - jak już wspominałem, w tym portfelu trzymam na razie tylko jedną spółkę i jest nią Ambra. Dokładniejszą historię na wykresie i aktualna kondycja techniczna - niżej:
AMB 31.10.2022 - 20,10 zł
Spółkę kupowałem po wybiviu ponad poprzednie szczyty, jako potwierdzenie, że główny wzrostowy trend kursu akcji nadal jest aktualny. Patrząc od tamtego czasu, cena akcji przez kolejne kilka miesięcy dalej rósł, do czasu aż zawitała bessa, która oczywiście daje się we znaki również w tej spółce. Jednak zasięg korekty w firmie Ambra jest dużo mniejszy, co potwierdza utrzymującą się przewagę spółki nad rynkiem. Dlatego też do czasu aż się w tej kwestii coś nie zmieni, nie zamierzam w kolejnych tygodniach też sprzedawać swoje udziały w tej spółce.
Podsumowując: portfel w początkowej fazie bessy spadał razem z rynkiem, kiedy ale widziałem, że zagrożenie do dłużej utrzymujących się spadków jest ponadprzeciętnie wysokie, pozbyłem się poza za jednej, wszystkich akcji. Z aktualnej perspektywy można powiedzieć, że było to dobrym posunięciem, ale wiadomo że taki stan rzeczy nie będzie trwać wiecznie, tym bardziej, że wydaje się, że już sporo zagrożeń zostało w bieżących cenach uwzględnione. Dlatego też myślę o stopniowym zasilaniu portfela nowymi akcjami - jeżeli macie jakieś propozycje, to śmiało piszcie w komentarzach (mnie interesują jedynie spółki, które są w trendzie wzrostowym).
Jeśli szukasz brokera, to polecę dzisiejszego partnera wpisu: LYNX Broker. Rejestrując się przez poniższy baner, broker w ramach współpracy z blogiem, zwróci moim czytelnikom 50 $ z prowizji od transakcji:

Przypomnę również moją książkę
- w niej dokładnie napisał w jaki sposób wyszukuję spółki do portfela,
jak zarządzam ryzykiem i wiele więcej. Klikając na poniższe zdjęcie
przejdziesz do strony gdzie ją można
zamówić:

niedziela, 30 października 2022
Inwestować pasywnie? Aktywnie? Czy tradować? Która opcja jest najlepsza?
Najwyższy poziom inflacji od ponad 20 lat powoduje, że coraz więcej osób interesuje się tym jak się przed spadkiem wartości pieniądza uchronić. Szukając w internecie odpowiedzi, znajdą się praktycznie tylko trzy możliwości: Inwestowanie pasywnie, aktywnie, czy tradowanie - która opcja jest najlepsza? Nowy film n kanale YouTube:
środa, 26 października 2022
Simpson Manufacturing (SSD)
W ciągu ostatnich dwóch tygodni szeroki indeks od swojego dołka oddalił się o lekko ponad 10%. Związku z tym ponownie zaczęły się pojawiać pytania - czy to był ten wiecznie poszukiwany dołek bessy? Oczywiście nikt nie zna odpowiedzi na to pytanie, ale aby zwiększyć prawdopodobieństwo trafienia w przynajmniej okolice dołka cyklu, można sprawdzić inne dane, które mogłyby potwierdzić lub zanegować dołek - do wczoraj odbicie na akcjach nie było potwierdzone spadkami obligacji oraz spadkami dolara, ale wczoraj, to co akcje wyceniły z wyprzedzeniem, obligacje i dolar nadrobiły. Oznacza to, że po wczorajszej sesji ewentualny dołek na akcjach, potwierdzony został odpowiednim ruchem na obligacjach oraz dolarze. Jednak jednodniowe potwierdzenie, jeszcze nie daje odpowiedni sygnał do tego, że już faktycznie wracamy do hossy - jedynie bardzo delikatnie wzrosła nadzieja, na to, że sytuacja zaczyna się ponownie normalizować. Jakie inne wydarzenia ekonomiczne oraz techniczne powinny zostać spełnione, aby rynek zakończył bessę, omówiliśmy niedawno w filmie, do którego przejdziesz klikając w tytuł: "Jak trafić w dołek bessy?".
Więc tym krótkim wstępem chciałem odpowiedzieć na pytania, jakie ostatnio niemal za każdym razem dostaję, kiedy rynek odbija na więcej niż 10%. Również ja przyszłości nie znam i w oparciu o jakie narzędzia wyznaczam, albo inaczej: próbuję zwiększyć prawdopodobieństwo poprawnego wyznaczenia dołka, omówiliśmy w wyżej podlinkowanym filmie. Więc zapraszam do oglądnięcia :)
Przechodząc teraz do głównego tematu dzisiejszego wpisu - kiedy dolar oraz obligacje spadają, wtedy w szczególności spółki rozwijające się łapią oddech i rosną ponadprzeciętnie wysoko. Dzisiejsza spółka może nie jest najlepszym przykładem tego rodzaju firm, ale ze względu na to, że firma prawie jedną piątą przychodów czerpie z rynków poza USA, spółka zyskiwać będzie, kiedy dolar zacznie spadać. Mowa o spółce Simpson Manufacturing.

Simpson Manufacturing to firma inżynierska i producent materiałów budowlanych w Stanach
Zjednoczonych, która produkuje łączniki konstrukcyjne, kotwy i produkty
do nowych konstrukcji i modernizacji. Spółka ta funkcjonuje również na polskim rynku, który stanowi niecałe 1% wszystkich przychodów firmy. Na pierwszym miejscu w ujęciu przychodów są Stany zjednoczone z ok. 82% udziałem, na drugim Kanada z 4,5% udziałem i na trzecim Francja z 3,2% udziałem. Jako firma z sektora budowlanego, również i ta spółka będzie bardzo czuła na stopy procentowe - więc kiedy obligacje zaczynają spadać, to dlatego, że rośnie prawdopodobieństwo bliskiego szczytu cyklu podwyżek stóp procentowych, a to z kolei spowodować może, że akcje w krótkim terminie odbiją znacznie więcej niż szeroki rynek.
W długim terminie do oceny czy firma jest interesująca na inwestycję wieloletnią, trzeba sprawdzić ogólne wyniki finansowe oraz oczekiwania co do przyszłości. Na chwilę obecną Simpson Manufacturing jest ofiarą wzrostu kosztu obsługi długu, który ma duży wpływ na rynek w jakim firma działa. Sama spółka nie zadłuża się w takim stopniu, aby wzrosło ryzyko do tego, że ewentualne dłuższy okres wyższego kosztu obsługi długu, spowodowało aby firma ucierpiała na tym ponadprzeciętnie dużo - więcej cierpieć będzie z powodu ostudzającego się sektora w którym działa, nie z powodu własnego zawinienia złego zarządzania finansami.
SSD - wycena w oparciu o zyski

Ogólna wycena z uwzględnieniem spadku tempa wzrostu zysków, jest w tej chwili na poziomie jaki ostatnio obserwowaliśmy podczas krachu pandemicznego w 2020 roku. Kiedy ale słaba kondycja rynku utrzymywać się będzie na dłużej, wtedy też i wycenę skorygować należy do jeszcze niższych wartości. Dlatego pod tym względem uważam, że spółka interesująca będzie w momencie, kiedy wycena w stosunku do ostatnich 10 lat, spadnie najniżej z dodatkowym minimum 10% marginesem bezpieczeństwa. Czyli w tym ujęciu interesująca do pierwszej transzy jest przy cenie ok. 65 $ za jedną akcję. Kolejne transze zakupowe wyznaczałbym przy pomocy analizy technicznej - bo dopiero po zejściu w okolice 65 $, firma jest według mojego uznania uczciwie wyceniona, poniżej to klasyczne niedowartościowanie, które można wykorzystać do powiększania udziałów.
SSD 26.10.2022 - 84,36 $

Takim atrakcyjnym poziomem do znacznego zwiększenia pozycji to cena ok. 50 $ - pod warunkiem, że przy spadku do tych okolic, ogólna kondycja finansowa spółki się nie zmieni. Spadek do tych 50 $, oznaczałoby korektę liczoną od szczytu, która sięga ok. 65% i byłoby to podobnie głębokie obsunięcie, jakie spółka ostatnio doświadczyła podczas kryzysu finansowego, niecałe 15 lat temu. Podsumowanie i więcej danych do spółki, wraz z prognozami na najbliższe parę lat, załączam niżej:
niedziela, 23 października 2022
Microsoft Corporation (MSFT)
Kolejna spółka, która przyłączy do mojego długoterminowego portfela?
23.10.2022 - 242,12 $
23.10.2022 - 242,12 $
Subskrybuj:
Posty (Atom)